Аренда дорожает, ипотека оживает: что происходит на рынке жилья
За год аренда квартир в крупных городах подорожала в среднем на пятую часть, а банки выдали вдвое больше ипотечных кредитов. Выясняем, кто сегодня покупает жильё и стоит ли ждать снижения цен.
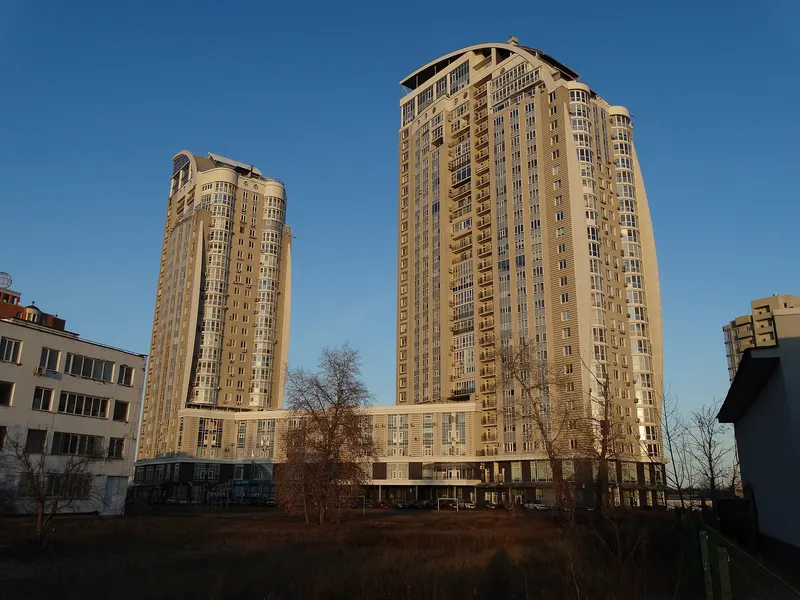
Рынок жилья редко движется в одну сторону. Пока объявления об аренде в Киеве, Львове или Ужгороде исчезают за считаные дни, в новостройках на окраинах квартиры продаются месяцами. Покупатели стали осторожнее, застройщики — гибче, а банки наконец вернулись к ипотеке.
Аренда: спрос опережает предложение
По данным сервисов объявлений, однокомнатная квартира в столице за год подорожала примерно на двадцать процентов, в западных областных центрах — на пятнадцать. Причина проста: люди переезжают туда, где есть работа, а нового жилья вводят меньше, чем раньше. Риелторы отмечают, что арендаторы всё чаще ищут квартиры на длительный срок и готовы платить больше за автономное отопление и удобный транспорт.
Владельцы же неохотно подписывают официальные договоры, хотя именно они защищают обе стороны от внезапного повышения платы или досрочного выселения.
Ипотека: кто берёт кредиты
Государственная программа льготного кредитования остаётся главным двигателем рынка. По данным Нацбанка, портфель ипотечных кредитов за год вырос вдвое, хотя и с низкой базы. Типичный заёмщик — семья с двумя доходами, которая покупает готовую квартиру площадью до шестидесяти квадратных метров. Средняя сумма кредита — около полутора миллионов гривен, первый взнос — пятая часть стоимости.
Банкиры называют три условия, при которых ипотека станет массовой:
- дальнейшее снижение инфляции и учётной ставки;
- понятные правила страхования рисков;
- прозрачный рынок первичного жилья с гарантиями достройки.
Жильё снова покупают, чтобы жить, а не чтобы сохранить сбережения. Это делает рынок более медленным, но и более здоровым, — говорится в обзоре ассоциации специалистов по недвижимости.
Упадут ли цены
Быстрого удешевления аналитики не ждут. Себестоимость строительства растёт из-за подорожавших материалов и нехватки рабочих, поэтому застройщики скорее будут предлагать рассрочку, чем скидки. Устойчивее всего держатся цены на небольшие квартиры возле метро и транспортных узлов.
На вторичном рынке торг уместен: реальная цена сделки обычно на пять — семь процентов ниже той, что в объявлении. Инвесторам, которые рассчитывают на доход от аренды, советуют считать трезво: окупаемость квартиры в крупном городе составляет двенадцать — пятнадцать лет, и это без учёта ремонта и простоев между арендаторами. Для сравнения: гривневый депозит или государственные облигации дают сопоставимую доходность без хлопот с жильцами.